
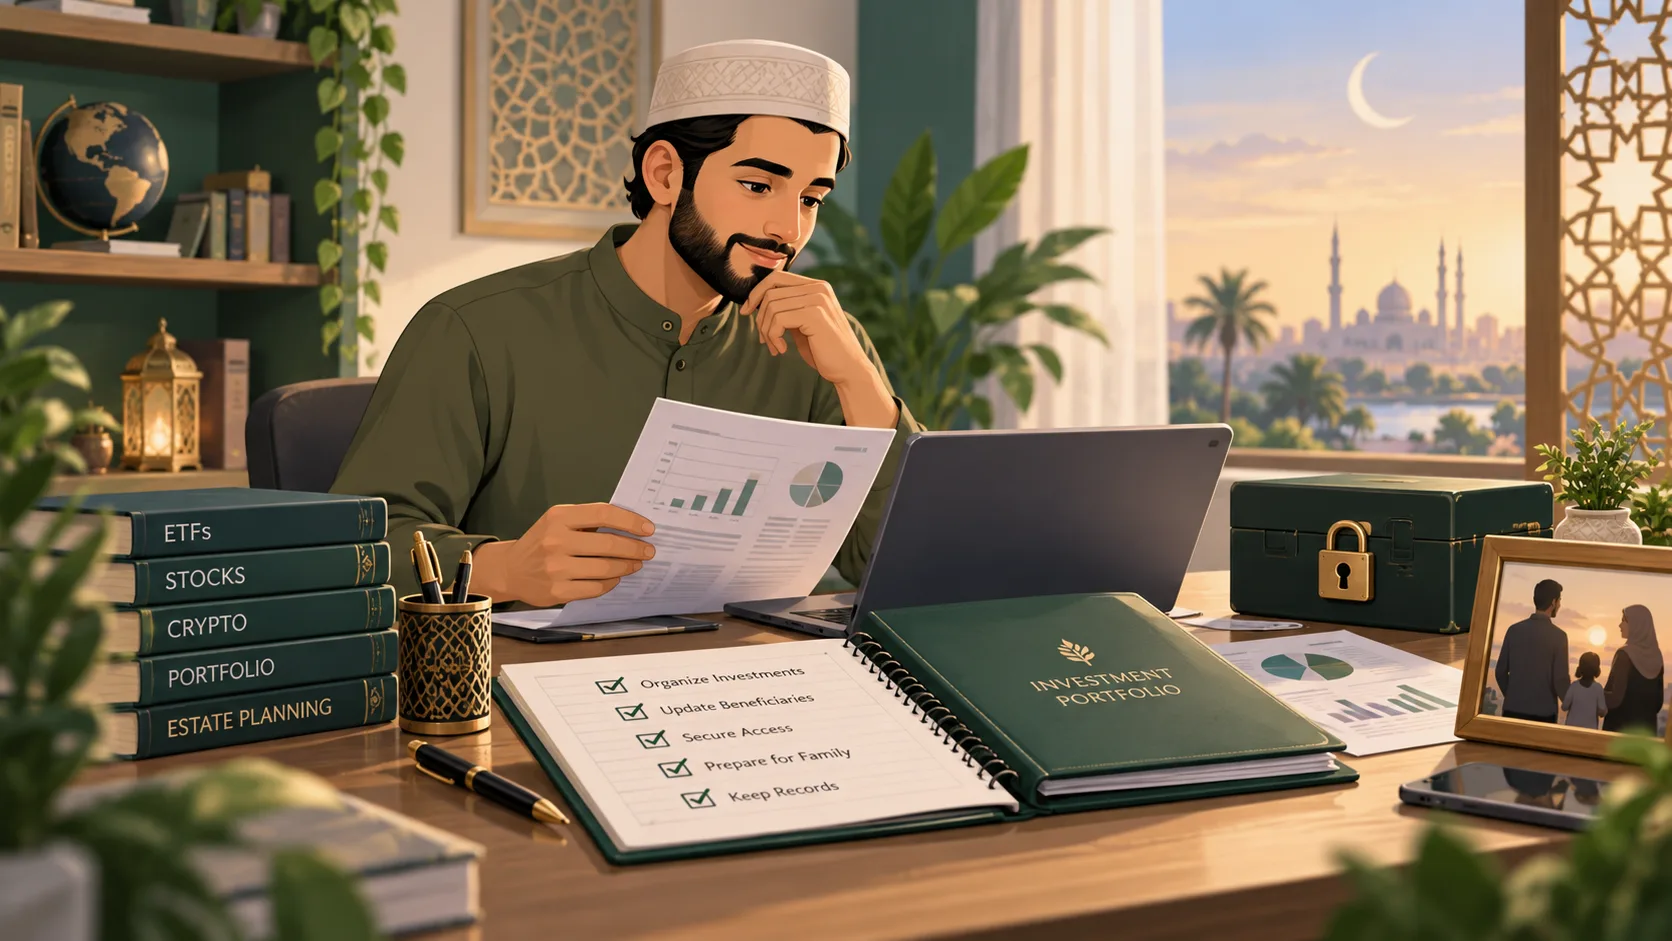
Transmettre ses investissements : ETF, courtiers et cryptos
Salam,
Tu as peut-être passé plusieurs années à construire ton patrimoine. Tu as sélectionné des ETF, comparé les frais des courtiers, acheté quelques actions ou conservé des cryptomonnaies sur un portefeuille personnel.
Tu connais tes investissements. Mais si demain tu n'étais plus en mesure de les gérer, tes proches sauraient-ils seulement où les trouver ?
C'est une question qu'on remet facilement à plus tard. Pourtant, un investissement dont personne ne connaît l'existence ou ne peut organiser la récupération risque de ne jamais profiter à ceux pour qui tu l'as constitué.
La bonne nouvelle, c'est qu'il n'est pas nécessaire d'avoir un patrimoine important pour commencer à l'organiser. Une simple page peut déjà faire une grande différence.
- 1. Pourquoi retrouver un patrimoine peut devenir compliqué
- 2. FICOBA, FICOVIE et AGIRA : les fichiers qui peuvent aider tes proches
- 3. ETF, actions, PEA et compte-titres : que se passe-t-il après un décès ?
- 4. Cryptomonnaies : quand le risque de perte devient définitif
- 5. Les comptes à l'étranger : une autre difficulté à anticiper
- 6. Comment créer un inventaire de ses investissements ?
- 7. Comment protéger les informations sensibles ?
- 8. Indisponibilité et décès : ce ne sont pas les mêmes démarches
- 9. Une heure pour commencer à organiser ton patrimoine
- Conclusion : un patrimoine doit aussi pouvoir être retrouvé
- Sources et références
1. Pourquoi retrouver un patrimoine peut devenir compliqué
Un investisseur peut aujourd'hui détenir plusieurs catégories d'actifs dans différents établissements : un PEA auprès d'une banque française, un compte-titres chez un courtier étranger, des ETF halal, quelques actions individuelles, une assurance-vie et des cryptomonnaies.
Le problème n'est pas nécessairement leur nombre. C'est que les informations permettant de les identifier sont souvent dispersées : contrats dans une boîte mail, relevés téléchargés sur un ordinateur, documents dans une application et clés d'accès conservées ailleurs.
Lorsque tout va bien, cette organisation peut sembler suffisante. Mais pour quelqu'un qui ne connaît pas tes habitudes, retrouver les différents éléments du patrimoine peut devenir un véritable travail d'enquête.
Il faut donc distinguer trois choses :
- Identifier les actifs : savoir quels comptes, contrats et placements existent.
- Organiser les démarches : savoir quels établissements ou professionnels contacter pour récupérer les informations nécessaires.
- Déterminer les droits : identifier les personnes habilitées à recevoir ou à gérer les actifs selon les règles applicables.
Ces trois étapes sont liées, mais elles ne sont pas interchangeables. Connaître le mot de passe d'un compte ne donne pas automatiquement le droit de l'utiliser, tout comme être héritier ne signifie pas nécessairement savoir où se trouvent les investissements.
2. FICOBA, FICOVIE et AGIRA : les fichiers qui peuvent aider tes proches
FICOBA : retrouver les comptes bancaires et comptes-titres français
En France, il existe un fichier national appelé FICOBA, pour Fichier des comptes bancaires et assimilés.
Il répertorie notamment les comptes courants, comptes d'épargne et comptes-titres ouverts auprès d'établissements français, ainsi que les coffres-forts loués.
Dans le cadre d'une succession, les héritiers peuvent interroger FICOBA directement par courrier, en fournissant une copie de l'acte de décès, un justificatif d'identité et une preuve de leur qualité d'héritier.
Ils peuvent aussi demander au notaire chargé de la succession d'effectuer la recherche en ligne. Celui-ci doit notamment disposer d'un mandat signé des héritiers et peut facturer cette prestation.
C'est une aide importante : même si la famille ignore l'existence d'un compte-titres ouvert en France, elle peut ainsi retrouver l'établissement concerné.
Mais attention, FICOBA a des limites. Il renseigne sur l'existence et les caractéristiques des comptes, pas sur leur solde, les titres détenus ou l'historique des opérations.
Il ne constitue pas non plus un inventaire mondial du patrimoine. Les comptes ouverts directement à l'étranger ne sont pas couverts de la même manière.
Source : Service-Public — Fichier des comptes bancaires (FICOBA).
FICOVIE et AGIRA : retrouver une assurance-vie
Les contrats d'assurance-vie ne sont pas recensés par FICOBA comme les comptes bancaires. Ils relèvent notamment d'un autre dispositif : FICOVIE, le fichier des contrats de capitalisation et d'assurance-vie, géré par l'administration fiscale.
Ce fichier permet notamment aux notaires légalement habilités d'obtenir certaines informations nécessaires dans le cadre d'une succession ou pour identifier des bénéficiaires.
Il existe aussi le dispositif AGIRA. Après le décès d'un souscripteur, une personne qui pense être bénéficiaire d'une assurance-vie peut demander gratuitement une recherche. La demande nécessite notamment un acte de décès. Si un bénéficiaire est identifié, c'est l'assureur qui prend contact avec lui.
Ces dispositifs sont utiles, mais ils ne remplacent pas une bonne organisation. Le nom de l'assureur, la référence du contrat et l'emplacement des documents restent des informations précieuses pour les proches.
Autre point : les contrats d'assurance-vie peuvent prévoir la désignation de bénéficiaires, avec des règles spécifiques qui ne se confondent pas toujours avec le partage successoral ordinaire.
Et pour un investisseur musulman, il faut également distinguer le fonctionnement juridique de l'assurance-vie et la question de la conformité des supports et du contrat lui-même.
J'aborde cette seconde question dans mon article : Assurance : halal ou haram ?
Sources : DGFiP — Présentation de FICOVIE et Service-Public — Recherche AGIRA des bénéficiaires d'assurance-vie.
3. ETF, actions, PEA et compte-titres : que se passe-t-il après un décès ?
Pour les investissements cotés, retrouver le compte est une première étape. Il faut ensuite effectuer les démarches auprès de l'établissement qui conserve les titres.
Le compte-titres ordinaire (CTO)
Lors du décès de son titulaire, le compte-titres est bloqué jusqu'au règlement de la succession.
Selon l'Autorité des marchés financiers, les héritiers doivent ensuite décider à l'unanimité de conserver les titres en indivision, de les transférer à un ou plusieurs d'entre eux, ou de les vendre.
Cela peut demander du temps, surtout lorsque plusieurs héritiers sont concernés ou qu'ils ne connaissent pas les investissements détenus.
Un proche n'a donc pas simplement à utiliser les identifiants du défunt pour vendre les actions. Des démarches juridiques et bancaires doivent être respectées.
Le plan d'épargne en actions (PEA)
Le PEA suit un fonctionnement différent : il est clôturé au décès de son titulaire.
Les titres qu'il contenait ne disparaissent pas. Ils sont transférés vers le compte-titres du défunt, s'il en possédait un, ou vers un compte-titres ouvert au nom de la succession, avant leur attribution selon les démarches applicables.
Ils ne peuvent pas être transférés directement dans le PEA d'un héritier.
L'essentiel à retenir : la transmission d'un patrimoine boursier dépend aussi de l'enveloppe utilisée, pas seulement des actions ou ETF détenus.
Si tu veux mieux comprendre ces deux enveloppes, consulte mon article : PEA, CTO et courtiers halal : comment les choisir ?
Sources : AMF — Comment préparer la transmission de son patrimoine ? et AMF — Succession : les titres détenus par le défunt ne peuvent pas être transférés sur le PEA d’un héritier (3 février 2026).
4. Cryptomonnaies : quand le risque de perte devient définitif
Avec les cryptomonnaies, la question de l'accès devient particulièrement importante. Il faut distinguer deux situations.
Les cryptomonnaies détenues sur une plateforme
Si tu conserves des cryptomonnaies auprès d'un prestataire qui en assure la garde, elles sont associées à un compte client.
Lors d'une succession, les héritiers ou leurs représentants devront identifier la plateforme et suivre sa procédure pour justifier leurs droits.
Ces démarches peuvent être plus complexes lorsque le prestataire est situé à l'étranger, notamment en raison des documents demandés et des règles juridiques applicables.
Conserver le nom de la plateforme, sa localisation et les références permettant d'identifier le compte peut faciliter les recherches.
Les cryptomonnaies détenues dans un portefeuille personnel
Dans le cas d'un portefeuille auto-hébergé, tu contrôles normalement toi-même les moyens techniques permettant d'utiliser les crypto-actifs.
Il peut s'agir d'un portefeuille logiciel ou d'un appareil physique, souvent appelé hardware wallet.
Pour récupérer l'accès, une phrase de récupération ou d'autres clés cryptographiques peuvent être nécessaires.
Or un tel portefeuille n'apparaît pas dans FICOBA comme un compte bancaire français. Et contrairement à une banque, il n'existe généralement aucun service central capable de réinitialiser une clé privée perdue.
Si les moyens d'accès sont définitivement perdus et qu'aucune sauvegarde utilisable n'existe, les crypto-actifs peuvent devenir irrécupérables.
Voilà pourquoi la transmission des cryptomonnaies exige une attention particulière. Il ne suffit pas que la famille sache qu'un portefeuille existe : il faut également prévoir une procédure de récupération sécurisée et juridiquement adaptée.
Pour approfondir les questions de sélection et de conformité, retrouve également ma page consacrée aux cryptomonnaies halal.
Source : AMF — Investir en crypto-actifs : les précautions pratiques, mise à jour le 27 juillet 2026.
5. Les comptes à l'étranger : une autre difficulté à anticiper
Si tu as travaillé ou investi à l'étranger, tu peux posséder des comptes auprès de banques, de courtiers ou de plateformes qui n'ont aucun lien direct avec les établissements français.
Ces comptes ne seront pas nécessairement retrouvés grâce à FICOBA.
Pour les résidents fiscaux français, il existe toutefois des obligations déclaratives concernant certains comptes ouverts, détenus, utilisés ou clos à l'étranger.
La déclaration s'effectue notamment à l'aide du formulaire n° 3916–3916 bis, en même temps que la déclaration annuelle de revenus, pour les comptes et contrats entrant dans son champ.
Sont notamment concernés les comptes bancaires étrangers, certains comptes de courtage, les comptes d'actifs numériques auprès de prestataires étrangers et certains contrats d'assurance-vie souscrits hors de France. Il existe des exceptions et des conditions particulières selon la nature des comptes.
Conserver ses déclarations fiscales et leurs annexes peut donc donner à ses proches une piste supplémentaire pour retrouver certains établissements étrangers.
Mais cela ne constitue pas un inventaire complet. Un portefeuille crypto personnel auto-hébergé n'est pas un compte ouvert auprès d'une plateforme et ne figure pas dans ce formulaire au seul motif qu'il existe.
Si ta situation fiscale implique plusieurs pays, il est préférable de vérifier tes obligations avec un professionnel compétent.
Source : DGFiP — Formulaire 3916–3916 bis et déclaration des comptes étrangers.
6. Comment créer un inventaire de ses investissements ?
Pas besoin de commencer par un dossier compliqué. Une simple page peut suffire pour recenser les établissements, les catégories de placements et l'emplacement des documents essentiels.
Voici un exemple d'inventaire fictif que tu peux adapter à ta propre situation.
| Placement | Établissement ou support | Information à conserver |
|---|---|---|
| ETF halal | Courtier français | Nom du courtier, type de compte, emplacement des relevés. |
| Actions | Courtier étranger | Nom de l'établissement, pays, référence du compte et documents. |
| Assurance-vie | Assureur | Nom de l'assureur, référence du contrat, emplacement des documents. |
| Cryptomonnaies sur plateforme | Prestataire crypto | Nom de la plateforme, compte concerné, démarche de contact. |
| Cryptomonnaies personnelles | Hardware wallet ou portefeuille logiciel | Existence du portefeuille et emplacement des instructions de récupération sécurisées. |
| Zakat et purification | Dossier de suivi personnel | Méthode utilisée, calculs effectués, date des derniers versements et montants éventuellement restant à purifier. |
Le but n'est pas d'y faire figurer la valeur exacte du patrimoine chaque jour, ni d'y conserver tous les codes d'accès.
L'objectif est de disposer d'un document fiable qui permette de répondre à trois questions : qu'est-ce qui existe, où cela se trouve-t-il et qui contacter ?
Pourquoi inclure la zakat et la purification ?
Pour un investisseur musulman, l'organisation patrimoniale ne se limite pas aux comptes et aux placements.
Tu as peut-être l'habitude de calculer ta zakat chaque année, de suivre des règles précises pour tes ETF ou de purifier certaines distributions provenant de revenus non conformes.
Si ces calculs restent uniquement dans ta tête, tes proches risquent de ne pas savoir ce qui a déjà été effectué, quelles méthodes tu utilisais ou quels montants restaient à traiter.
Le but n'est pas de présumer que ces sommes constituent automatiquement des dettes successorales. Leur traitement peut nécessiter un avis religieux qualifié et une analyse de la situation.
Mais documenter les démarches déjà accomplies permet d'éviter la confusion et facilite les vérifications.
Tu peux notamment conserver les dates de calcul, les relevés utilisés, les versements effectués et les références des méthodologies retenues.
Pour approfondir le sujet, consulte mon guide sur la zakat et la purification des investissements.
7. Comment protéger les informations sensibles ?
C'est ici qu'il faut être particulièrement vigilant.
Un inventaire patrimonial ne doit pas devenir un document contenant tous tes mots de passe, tes codes d'authentification ou tes phrases de récupération crypto.
Si cette page tombe entre de mauvaises mains, tu risques de compromettre l'ensemble de ton patrimoine.
Il vaut mieux séparer les informations qui permettent d'identifier les placements des secrets techniques donnant accès aux fonds.
Tu peux utiliser une solution adaptée pour conserver des documents sensibles, avec des protections solides et un dispositif de récupération prévu à l'avance.
Pour des crypto-actifs importants, une solution de conservation et de transmission peut nécessiter une conception spécifique avec l'aide d'un professionnel compétent.
Évite en particulier de conserver une phrase de récupération en clair dans une messagerie, un document partagé ou une note accessible sans protection.
L'objectif est de résoudre deux problèmes opposés : empêcher une personne non autorisée d'accéder aux actifs aujourd'hui, sans rendre leur récupération impossible aux ayants droit demain.
Un bon inventaire indique où se trouvent les informations nécessaires, pas forcément les informations secrètes elles-mêmes.
8. Indisponibilité et décès : ce ne sont pas les mêmes démarches
Il faut également distinguer deux situations : être vivant, mais ne plus être en mesure de gérer ses intérêts, et préparer ce qu'il adviendra de son patrimoine après un décès.
En cas d'indisponibilité ou d'incapacité
Si tu es temporairement indisponible, une organisation pratique peut faciliter le contact avec les établissements et les professionnels concernés.
Mais si tu perds durablement la capacité de gérer tes affaires, des règles juridiques spécifiques s'appliquent.
En France, le mandat de protection future permet notamment d'organiser à l'avance la représentation d'une personne qui ne serait plus en capacité de gérer ses intérêts, dans les conditions prévues par la loi.
Ce dispositif ne remplace pas l'inventaire patrimonial. Il peut en revanche faire partie d'une organisation plus complète.
Source : Service-Public — Mandat de protection future.
En cas de décès
Après un décès, les héritiers et les personnes habilitées doivent respecter les procédures de succession applicables.
Il ne suffit pas de connaître les comptes ou les identifiants : il faut également déterminer les droits des bénéficiaires, les documents nécessaires et la façon dont les biens seront attribués.
Pour les personnes dont la famille ou les investissements se trouvent dans plusieurs pays, les démarches peuvent être particulièrement complexes.
Et les règles successorales islamiques ?
Pour un investisseur musulman, la transmission soulève aussi des questions religieuses : les droits des héritiers, le testament, les éventuelles dettes, les donations et les obligations qui pourraient devoir être prises en compte.
Mais il faut être prudent. Les souhaits religieux ne remplacent pas automatiquement les dispositions du droit civil applicable, et la manière dont les règles interagissent dépend de la situation familiale et des pays concernés.
C'est pourquoi je consacrerai un article distinct au testament et aux règles successorales islamiques en France, avec leurs enjeux juridiques et les limites à connaître.
En attendant, si tu veux préparer ce sujet, un notaire compétent peut t'aider à clarifier les démarches et les possibilités légales. Pour les questions religieuses, il est préférable de consulter une personne qualifiée.
9. Une heure pour commencer à organiser ton patrimoine
Tu n'as pas besoin de régler toutes les questions successorales cette semaine.
Commence simplement par prendre une heure pour établir ton premier inventaire.
- Recense tes comptes et placements : courtiers, banques, assurances, plateformes et portefeuilles personnels.
- Indique où se trouvent les documents : contrats, relevés, annexes fiscales et informations de contact.
- Ajoute ton suivi de zakat et purification : méthode, dernière date de calcul et emplacement des justificatifs.
- Prévois un accès sécurisé aux instructions sensibles : sans inscrire les mots de passe ni les phrases de récupération dans l'inventaire.
- Informe une personne de confiance : elle doit savoir que cet inventaire existe et où le retrouver.
Ensuite, mets-le à jour lorsque tu ouvres ou fermes un compte, changes de courtier ou modifies l'organisation de tes actifs.
Pour les situations complexes, notamment les comptes étrangers, les familles réparties entre plusieurs pays ou les crypto-actifs importants, prends conseil auprès d'un professionnel compétent.
Préparer la transmission ne consiste pas à donner immédiatement accès à ses comptes. C'est permettre aux personnes habilitées de retrouver les actifs et d'engager les démarches appropriées lorsque le moment viendra.
Conclusion : un patrimoine doit aussi pouvoir être retrouvé
On consacre beaucoup de temps à choisir ses investissements : quel ETF halal, quel courtier, quels frais ou quelle allocation ?
Mais quelques heures consacrées à la documentation de son patrimoine peuvent éviter des difficultés importantes à ses proches.
Constituer un inventaire, organiser les documents et prévoir une récupération sécurisée ne rendront pas tes investissements plus performants. En revanche, ces démarches peuvent éviter que des années d'épargne deviennent inutilement difficiles à gérer ou à transmettre.
Un patrimoine bien construit, c'est aussi un patrimoine que tes proches pourront retrouver.
Commence avec le tableau proposé dans ce guide. Une simple page suffit pour poser les premières bases, et tu pourras ensuite améliorer ton organisation.
Boutaiba
Sources et références
- Service-Public — Fichier des comptes bancaires (FICOBA)
- DGFiP — Fichier des contrats d'assurance-vie (FICOVIE)
- Service-Public — Recherche AGIRA des bénéficiaires d'assurance-vie
- AMF — Comment préparer la transmission de son patrimoine ?
- AMF — Succession : les titres détenus par le défunt ne peuvent pas être transférés sur le PEA d’un héritier (3 février 2026)
- AMF — Investir en crypto-actifs : les précautions pratiques
- DGFiP — Formulaire 3916–3916 bis : comptes détenus à l'étranger
- Service-Public — Mandat de protection future
Ce guide est proposé à titre pédagogique. Il ne constitue ni un conseil juridique, fiscal ou financier personnalisé, ni une fatwa. Les règles successorales et les obligations déclaratives dépendent notamment de la situation familiale, de la résidence fiscale et des pays concernés. Consulte un professionnel qualifié pour une analyse individuelle.




Investir comporte des risques : Les produits financiers et cryptoactifs comportent un risque de perte en capital. Ceci ne constitue pas un conseil en investissement.
À propos des liens d’affiliation : Certains liens de cette page peuvent être affiliés. Si tu achètes via ces liens, je peux recevoir une commission.
Je ne suis pas savant : Contenu éducatif et pédagogique. Cela ne remplace pas l’avis d’un savant ou d’une autorité religieuse compétente.